


MINT SQUARE ARTICLE
Dans les coulisses du retail media DOOH : entretien avec INOVISCO
Comment le plus grand réseau indépendant d'écrans en magasin d'Europe se fait lire, retenir, et prouve qu'il fait vendre.
Vous êtes-vous déjà demandé ce qui se passe vraiment, côté média, entre le parking et la caisse ? Nous avons posé la question à INOVISCO Mobile Media, l’équipe derrière l’un des plus grands réseaux d’écrans en magasin de la région DACH et régisseur du réseau retail media EDEKA. Dans cette interview, ils nous racontent comment les city light posters digitaux, le DOOH en magasin et les écrans en bord de route s’assemblent en un seul produit DOOH programmatique fluide, avec un résultat vraiment surprenant, une hausse des ventes mesurée pour Danone Volvic, sur l’impact réel du DOOH au point de vente.
Q: Pouvez-vous présenter brièvement INOVISCO et décrire le rôle que vous jouez dans l’écosystème DOOH ?
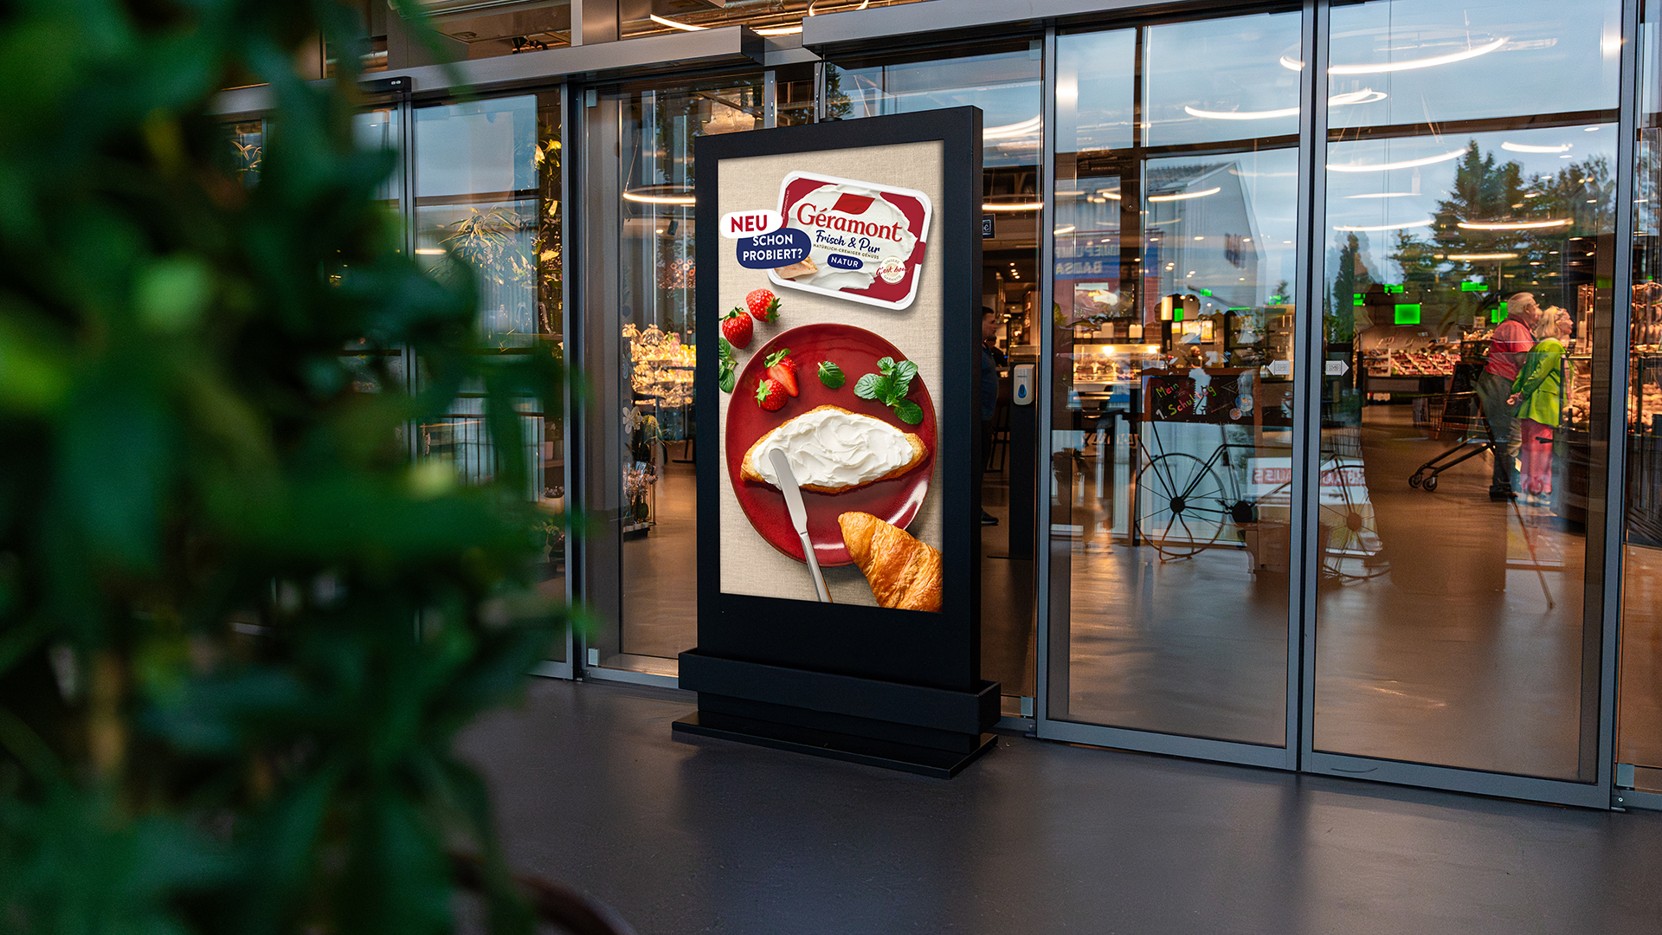
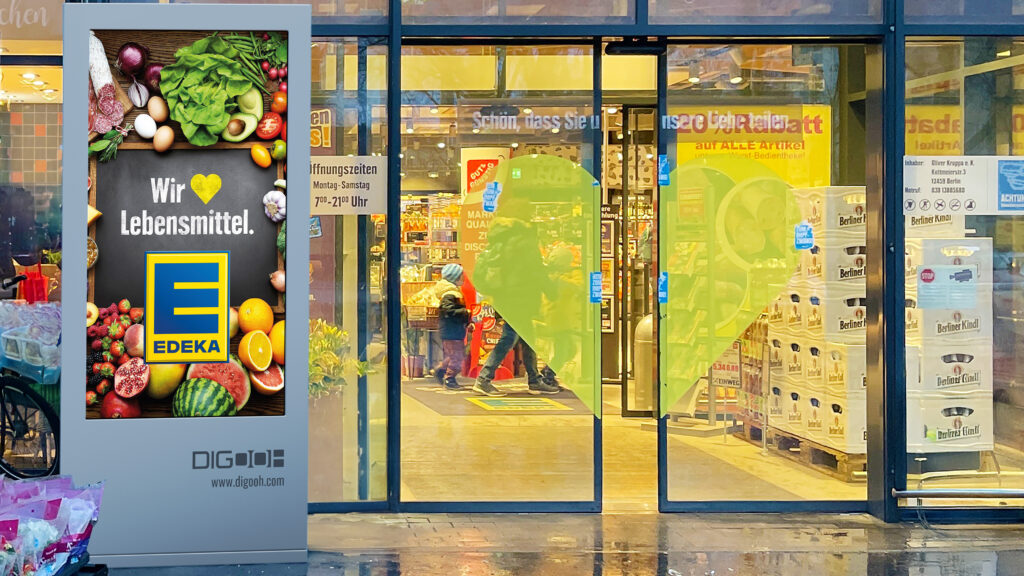
R: Depuis 2004, INOVISCO est un prestataire full-service d’Ambient Media et de Digital-out-of-Home dans la région DACH. Notre priorité se situe là où les médias et la décision d’achat se rencontrent physiquement : dans le commerce. Dans l’environnement EDEKA, nous commercialisons l’un des réseaux d’écrans publicitaires numériques à plus forte portée, situés dans les zones d’entrée du commerce alimentaire.
Depuis 2026, nous avons considérablement élargi ce rôle. D’une part, les hypermarchés HIT du groupe Dohle viennent s’y ajouter. D’autre part, nous sommes le Booking Hub central de la Retail Media Alliance – une coopération entre DIGOOH Media, INOVISCO Mobile Media, EMSU et Verve Retail Media, à laquelle appartiennent VIEWENTO et acardo. Par notre intermédiaire, en tant que partenaire commercial central, les agences médias notamment, mais aussi les annonceurs, peuvent réserver plus de 3 300 sites et plus de 5 000 écrans, dont près de 4 000 au sein du réseau EDEKA, avec une portée hebdomadaire de plus de 46 millions de contacts bruts. La chaîne va de la stèle d’entrée à la surface de vente et à la caisse jusqu’au coupon sur le ticket de caisse, complétée dans une seule réservation par du Roadside DOOH sur le trajet vers le magasin – le tout via un interlocuteur unique.
Notre fonction dans l’écosystème est donc celle d’un agrégateur : nous transformons une infrastructure commerciale fragmentée en un produit média planifiable, réservable et facturable de manière uniforme – de façon classique via IO ou en programmatique, avec un interlocuteur unique. Et nous le faisons indépendamment des enseignes. INOVISCO est le plus grand régisseur du commerce physique qui n’appartient ni à un groupe de distribution ni à un groupe Out-of-Home.
Q: Selon vous, qu’est-ce que le DOOH peut apporter au media mix que les autres canaux ne peuvent pas offrir de la même manière ?
R: Trois choses qu’aucun autre canal ne fournit dans cette combinaison.
Premièrement : la proximité contextuelle avec la décision. Un écran à l’entrée du magasin atteint les personnes juste avant leurs achats, lorsque leur liste de courses mentale est encore ouverte. Cette combinaison entre lieu physique, moment et rôle d’acheteur ne peut pas être reproduite dans l’espace numérique.
Deuxièmement : une attention incontournable. Pas d’adblocker, pas de skip, pas de scroll. La publicité fait partie de l’espace physique. Nos formats DCLP atteignent 88 % des personnes entrant dans le magasin, avec une durée moyenne de regard supérieure à cinq secondes. Et le touchpoint produit un effet. Dans une série d’études, nous avons pu obtenir des niveaux de mémorisation spontanée de la marque jusqu’à six fois supérieurs à ceux des affiches classiques.
Troisièmement – et c’est nouveau : la preuve de l’impact sur les ventes. Pour Danone Volvic, nous avons mesuré une campagne menée sur le réseau EDEKA. Résultat : une hausse des ventes de 16 % sur une période où la Category était globalement en recul. Parallèlement, la mémorisation spontanée de la marque a progressé plus de deux fois plus fortement que chez la concurrence. Le DOOH dépasse ainsi le simple rôle d’Awareness et contribue de manière démontrable au chiffre d’affaires sur la surface de vente.
Q: De votre point de vue, qu’est-ce qui a le plus changé dans le DOOH au cours des 2-3 dernières années ?
R: L’In-Store DOOH a inversé la charge de la preuve. Il y a trois ans, nous devions encore expliquer pourquoi ce canal devait tout simplement figurer dans le plan. Aujourd’hui, la question est de savoir quelle part il doit représenter.
Plusieurs évolutions ont été déterminantes. Le Programmatic a transformé le DOOH d’un canal de réservation en un canal d’activation : durées flexibles, réservations à court terme, sélection pilotée par les données. Et le Retail Media a sorti l’In-Store du domaine du Trade Marketing. Les écrans en magasin sont aujourd’hui considérés comme un canal média disposant de sa propre monnaie.
Le développement des infrastructures a fait apparaître ces dernières années des inventaires d’écrans à l’échelle nationale qui n’existaient pas auparavant – y compris dans les villes moyennes et les zones rurales, où les réseaux Out-of-Home classiques deviennent moins denses alors qu’une part importante du pouvoir d’achat s’y trouve. Pour la première fois, les campagnes nationales deviennent ainsi véritablement nationales dans l’environnement de vie réel.
Nous faisons nous-mêmes avancer la quatrième évolution : la consolidation. L’In-Store a longtemps été une mosaïque de prestataires et de systèmes sans planification de bout en bout. C’est précisément ce que nous résolvons avec la Retail Media Alliance. Pour les agences, c’est le véritable saut en avant, car le canal peut désormais être planifié comme n’importe quelle autre catégorie média.
Q: Quelles erreurs ou idées reçues typiques observez-vous encore chez les annonceurs ou les agences dans leur utilisation du DOOH ?
R: L’erreur la plus fréquente consiste à évaluer le DOOH selon une logique de portée pure. Le DOOH est comparé à l’Online Display sur la base du CPM – une comparaison qui ignore la qualité du contact. Un contact juste avant la décision d’achat dans le commerce alimentaire physique a un poids différent d’une Ad Impression dans un feed. Plus de 90 % du chiffre d’affaires du commerce alimentaire continuent d’être réalisés dans les magasins physiques.
Deuxièmement : la séparation du Retail Media et du DOOH dans des enveloppes budgétaires distinctes. Les écrans In-Store sont les deux à la fois. Lorsque ces budgets se trouvent dans des domaines différents, le canal passe entre les mailles du filet, alors qu’il constitue précisément le pont que les deux parties recherchent.
Troisièmement : l’assimilation de l’environnement à la catégorie de produits, surtout chez les Non-Endemics. De nombreux annonceurs lisent « supermarché » et pensent « FMCG ». Ils s’excluent ainsi eux-mêmes d’un environnement dans lequel leur cible se trouve précisément dans le bon rôle : celui de décideur du foyer, chaque semaine, avec une fréquence élevée et un bon pouvoir d’achat.
Quatrièmement : une création qui n’est développée qu’après la planification média. Un contact de 10 secondes à l’entrée du magasin n’est pas un spot TV en miniature. Chaque touchpoint obéit à ses propres règles : à l’entrée, le contenu est perçu en passant ; à la caisse, les personnes restent debout plus de 40 secondes. Une même création peut fonctionner à un endroit et perdre tout son impact à un autre. Ne pas adapter le support publicitaire à la situation de contact revient à renoncer à sa force.
Q: Au-delà de la simple portée, qu’est-ce qui rend un environnement ou un emplacement DOOH particulièrement précieux pour les annonceurs ?
R: La réponse est toujours : la proximité avec l’action que l’on souhaite déclencher.
Dans le commerce alimentaire, cela repose sur quatre qualités. Nous atteignons les décideurs du foyer dans leur rôle d’acheteur. Quelques minutes seulement séparent le contact de l’achat. L’écran n’est pas en concurrence avec quinze autres espaces publicitaires. Et le contact a lieu dans le monde réel, sans Ad-Fraud, sans Bot-Impressions, sans risque lié à l’environnement. La Brand Safety est ici une propriété physique.
Mais le point décisif est la combinaison. Entrée, surface de vente, caisse et Couponing forment ensemble un système : Awareness à l’entrée, Consideration au rayon, Conversion à la caisse, preuve de l’impact grâce à l’utilisation du coupon. C’est précisément cette articulation qui justifie la Retail Media Alliance.
Et cet environnement n’est pas uniquement pertinent pour les marques endémiques. Une personne qui se trouve dans un supermarché ne décide pas uniquement de l’achat de yaourts et de lessive. Elle est dans le rôle de décideur du foyer et, dans ce rôle, les vacances, les assurances, la cuisine, la voiture ou le mobilier de jardin font également l’objet de décisions. Le shopper EDEKA dispose d’un pouvoir d’achat supérieur à la moyenne et d’intérêts plus larges que son panier ne le laisse supposer.
Pour les Non-Endemics, il est donc essentiel de comprendre le contexte : que se passe-t-il dans l’esprit de la cible au moment où elle voit l’écran ? Celui qui sait y répondre utilise
l’In-Store pour les biens durables, l’activation des consommateurs ou les offres de voyage, dans un environnement à forte attention et avec très peu de concurrence issue de son propre secteur.
Cet effet est particulièrement fort en dehors des métropoles. Les réseaux Out-of-Home classiques y manquent tout simplement de supports publicitaires ; dans les faits, ils s’arrêtent aux limites de la ville. Jusqu’à présent, les Non-Endemics ne pouvaient atteindre cette cible presque exclusivement que par le digital. Les écrans dans les supermarchés, les magasins généralistes, les stations-service, les magasins de bricolage et les drogueries comblent précisément cette lacune grâce à une portée physique à haute fréquence, dans un environnement offrant une qualité de cible clairement définie.
Q: Comment le Programmatic Buying a-t-il changé la manière dont les annonceurs utilisent votre inventaire et quelles possibilités s’offrent à eux aujourd’hui ?
R: Le Programmatic a abaissé la barrière à l’entrée et augmenté la précision. Les campagnes ne se déroulent plus aujourd’hui selon des blocs hebdomadaires rigides, mais en fonction du lieu, de l’heure de la journée, du jour de la semaine ou de déclencheurs externes tels que la météo, la période promotionnelle et la saisonnalité. Les marques peuvent tester à petite échelle et passer rapidement à l’échelle lorsque quelque chose fonctionne.
Pour notre inventaire, cela signifie concrètement que les formats In-Store dans l’environnement EDEKA sont accessibles via les DSP courantes, individuellement ou en combinaison, et facturés sur la base de métriques de contact standardisées.
Le Programmatic est ici un mode d’accès et non un modèle de remise. L’inventaire In-Store le plus précieux est l’inventaire curaté. Nous misons donc sur des Deals clairement définis plutôt que sur une logique d’enchères ouvertes à n’importe quel prix.
Q: Quelles approches créatives fonctionnent particulièrement bien dans vos environnements – et quelles erreurs voyez-vous régulièrement ?
R: La réduction radicale fonctionne. Un message, un produit, un appel à l’action. La marque tôt et en grand, le produit clairement identifiable, le mouvement utilisé avec mesure comme capteur d’attention. La pertinence contextuelle l’emporte sur le générique – idée de recette, lien avec la météo, période promotionnelle, disponibilité en magasin. Et ce qui fonctionne particulièrement bien : l’articulation avec le coupon. Lorsque l’écran annonce la promotion et que le ticket de caisse permet de l’utiliser, le taux d’utilisation et les ventes augmentent de manière mesurable.
Les erreurs les plus fréquentes : le Social Spot repris à l’identique, le texte en taille de corps de texte et le Logo Reveal tardif après huit secondes.
Q: Si vous ne pouviez donner qu’un seul conseil à une marque qui planifie sa première campagne DOOH – lequel serait-ce ?
R : Ne voyez pas trop petit et intégrez la mesure dès le départ.
La raison la plus fréquente pour laquelle une première campagne DOOH n’est pas prolongée est l’absence de preuve. Et si cette preuve manque, c’est rarement parce que le canal ne fonctionne pas, mais plutôt parce que le test a été conçu à trop petite échelle. Celui qui démarre avec seulement quelques magasins et une période trop courte génère des effets qui risquent de se perdre dans le bruit. Même un test nécessite un nombre significatif de magasins et une portée suffisante pour pouvoir distinguer l’impact réel du simple hasard.
C’est pourquoi il est essentiel de définir en amont quels magasins constituent le groupe test, lesquels forment le groupe de contrôle, quelle période sera comparée et quel indicateur déterminera le succès. Vous disposez ainsi, après la campagne, d’un résultat permettant d’argumenter en interne. Celui qui diffuse sans dispositif de mesure se retrouve ensuite avec une facture et un ressenti. Celui qui teste à trop petite échelle n’a même pas cela.
Dans l’environnement In-Store, cela est particulièrement facile à mettre en œuvre, car les données de ventes et les utilisations de coupons sont disponibles comme références concrètes. C’est exactement ainsi qu’est né le cas Volvic.
Q: Où voyez-vous le DOOH dans les prochaines années et quelles évolutions les annonceurs et le secteur devraient-ils particulièrement surveiller ?
R: Le DOOH et le Retail Media convergent. La question « Est-ce de la publicité extérieure ou du Retail Media ? » perd sa pertinence. Il s’agit d’un canal avec deux disciplines parentes, et les budgets les plus intéressants apparaissent à cette interface.
La concurrence se déplace de la portée vers la démonstration de l’impact. Les réseaux capables de prouver leur efficacité se distingueront de ceux qui ne fournissent que des contacts. Une mesure standardisée – également portée par les associations professionnelles – est une condition préalable.
L’indépendance de l’infrastructure devient un critère de sélection. Lorsque le régisseur et le plus gros acheteur appartiennent au même groupe, une activation neutre est structurellement difficile. À l’avenir, les annonceurs devraient examiner plus précisément à qui appartient le stack par lequel transite leur budget. Nous nous sommes délibérément positionnés comme partenaire indépendant et ouvrons ainsi des sites qui ne sont pas accessibles via des systèmes fermés.
La demande s’élargit. Aujourd’hui, l’In-Store Retail Media est principalement porté par des budgets endémiques. Le potentiel de croissance se situe dans l’Automotive, les services financiers, le tourisme, le mobilier, l’Entertainment et les télécommunications. Pour capter ces budgets, il faut parler du contexte de la cible plutôt que des écrans.
Pour nous, la conclusion est la suivante : l’In-Store passe du statut de complément à celui de poste standard du plan média – pour les réseaux qui offrent à la fois portée, continuité et preuve de l’impact.